
Relacje inwestorskie > O nas > Otoczenie rynkowe
Otoczenie rynkowe
Grupa ED Invest S.A. prowadzi działalność w Polsce na rynku nieruchomości, który pozostaje silnie związany z ogólną kondycją gospodarczą kraju. Kluczowe czynniki wpływające na sektor deweloperski i budowlany to m.in. dynamika PKB, inflacja, poziom stóp procentowych, sytuacja na rynku pracy oraz polityka państwa w zakresie rynku mieszkaniowego.
Według oficjalnych danych Głównego Urzędu Statystycznego (GUS) w II kw. 2026 r. polska gospodarka przyspieszyła – PKB (niewyrównany sezonowo) wzrósł realnie o 3,8% r/r, wobec 3,5% r/r w I kwartale, przy stopie bezrobocia rejestrowanego na poziomie 5,8% na koniec czerwca (-0,3 pp. k/k) i przeciętnym miesięcznym wynagrodzeniu brutto w sektorze przedsiębiorstw wynoszącym 9 395,26 zł (+5,3% r/r).
Rada Polityki Pieniężnej kontynuowała rozpoczęty w maju 2025 r. cykl łagodzenia polityki pieniężnej, obniżając w marcu 2026 r. stopę referencyjną do 3,75% – najniższego poziomu od II kwartału 2022 r. Na kolejnych posiedzeniach, od kwietnia do lipca 2026 r., RPP utrzymywała stopy na niezmienionym poziomie.
Rynek mieszkaniowy
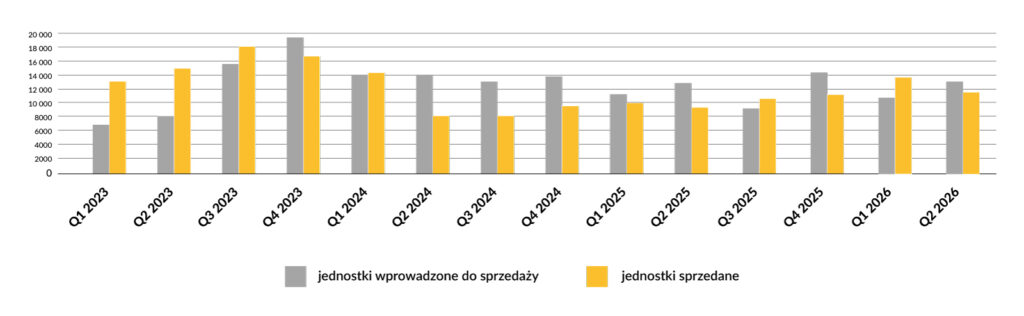
Pierwsze półrocze 2026 roku na polskim rynku mieszkaniowym miało dwie fazy. Pierwsza była okresem kontynuacji ożywienia z końcówki 2025 roku i przyniosła rekordowe wyniki sprzedażowe – na siedmiu największych rynkach lokalnych (Warszawa, Kraków, Wrocław, Trójmiasto, Poznań, Łódź, Katowice) deweloperzy sprzedali łącznie 12,9 tys. lokali, co oznaczało wzrost o 11,1% k/k i aż 35,2% r/r. Druga przyniosła wyhamowanie – na siedmiu rynkach łącznie sprzedano nieco ponad 11,8 tys. lokali, co oznacza spadek o 8,4% w porównaniu z I kw., choć wciąż o 12,7% więcej niż w analogicznym kwartale rok wcześniej.
W II kw.2026 roku na siedmiu rynkach wprowadzono do sprzedaży łącznie ok. 13,1 tys. nowych mieszkań, tj. o 27,6% więcej niż kwartał wcześniej. Najwięcej nowej podaży pojawiło się w Warszawie, Wrocławiu i Krakowie. W efekcie oferta na koniec pierwszego półrocza 2026 na siedmiu głównych rynkach wzrosła do ok. 70,3 tys. lokali – poziomu bliskiego rekordowym odczytom z 2021 roku.
Wykres 1. Kwartalna relacja popytu i podaży w II kw. 2026 roku (agregacja dla 7 rynków: Warszawa, Kraków, Wrocław, Trójmiasto, Poznań, Łódź).
Źródło: Raport JLL “Rynek mieszkaniowy w Polsce | Research Poland II kwartał 2026 r.”
Dostępność kredytów hipotecznych
Warunki finansowania zakupu mieszkań pozostawały w pierwszym półroczu 2026 r. korzystne. Stopa referencyjna NBP, obniżona w marcu do 3,75% (łącznie o 2 pp. od maja 2025 r.), nie zmieniała się do lipca 2026 r., a WIBOR 3M ukształtował się w przedziale 3,9–4,0%.
Według danych BIK, liczba osób wnioskujących o kredyt mieszkaniowy w poszczególnych miesiącach pierwszego półrocza 2026 r. wyniosła: w styczniu 36,6 tys., w lutym 44,5 tys., w marcu 63,3 tys. (najwyższy wynik od 18 lat), w kwietniu 42,3 tys., w maju 45,1 tys. i w czerwcu 42,8 tys.
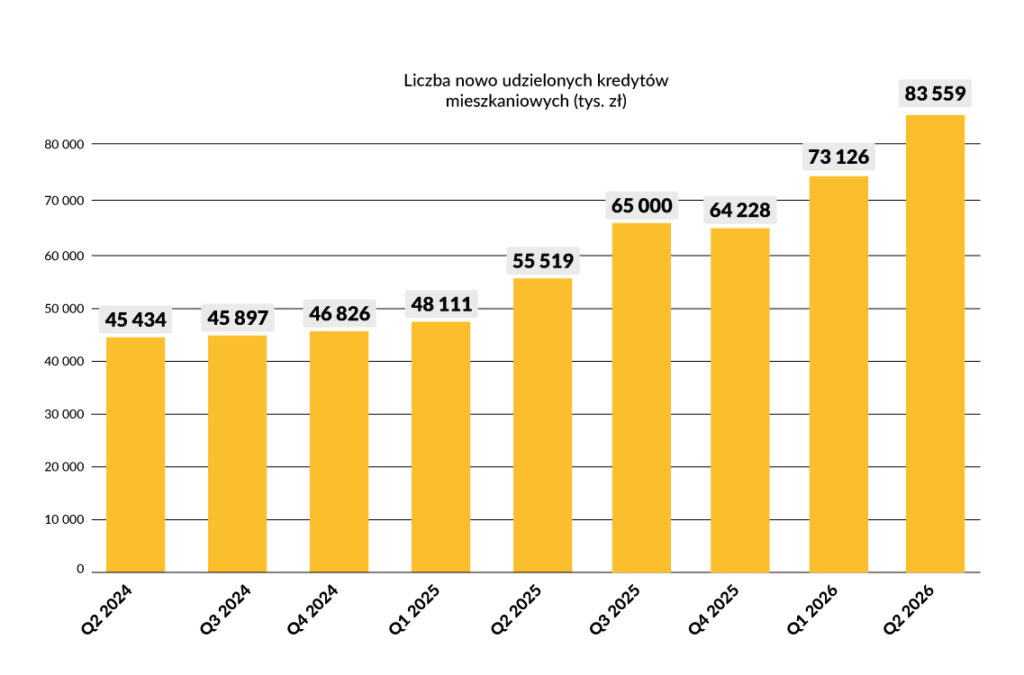
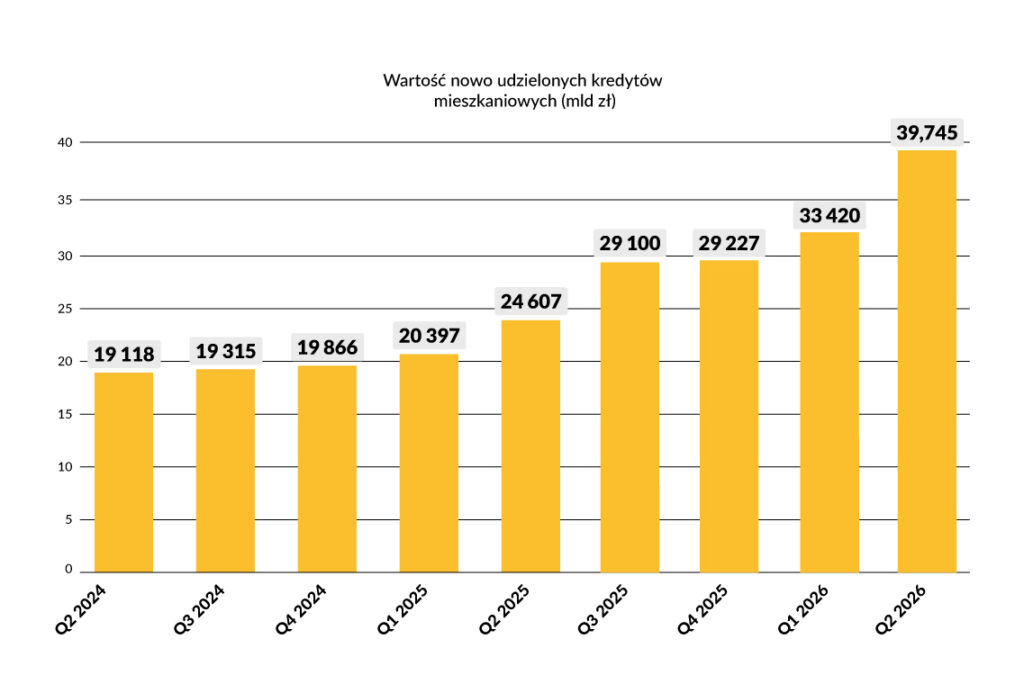
W II kw. 2026 r. banki zawarły 83 559 nowych umów kredytowych o łącznej wartości 39,745 mld zł – to wzrost o 14,3% (liczba) i 18,9% (wartość) k/k, najlepszy wynik ilościowy od 2007 roku i absolutny rekord wartościowy w historii polskiego rynku kredytów hipotecznych. Średnia wartość udzielonego kredytu wzrosła do rekordowych 475 652 zł (+4,0% k/k, +7,3% r/r).
W całym pierwszym półroczu 2026 r. banki udzieliły niemal 157 tys. kredytów mieszkaniowych o wartości przekraczającej 73 mld zł. wynikający ze spadku wartości bilansowej tego portfela po wyrokach sądów unieważniających umowy, a nie z realnego wzrostu ryzyka kredytowego.
Wykres 2. Łączna liczba nowo udzielonych kredytów mieszkaniowych w II kw. 2026 roku.
Źródło: Raport AMRON-SERFiN – ogólnopolski raport o kredytach mieszkaniowych i cenach transakcyjnych nieruchomości nr 2/2026
Wykres 3. Łączna wartość nowo udzielonych kredytów mieszkaniowych w II kw. 2026 roku.
Źródło: Raport AMRON-SERFiN – ogólnopolski raport o kredytach mieszkaniowych i cenach transakcyjnych nieruchomości nr 2/2026
Ceny mieszkań
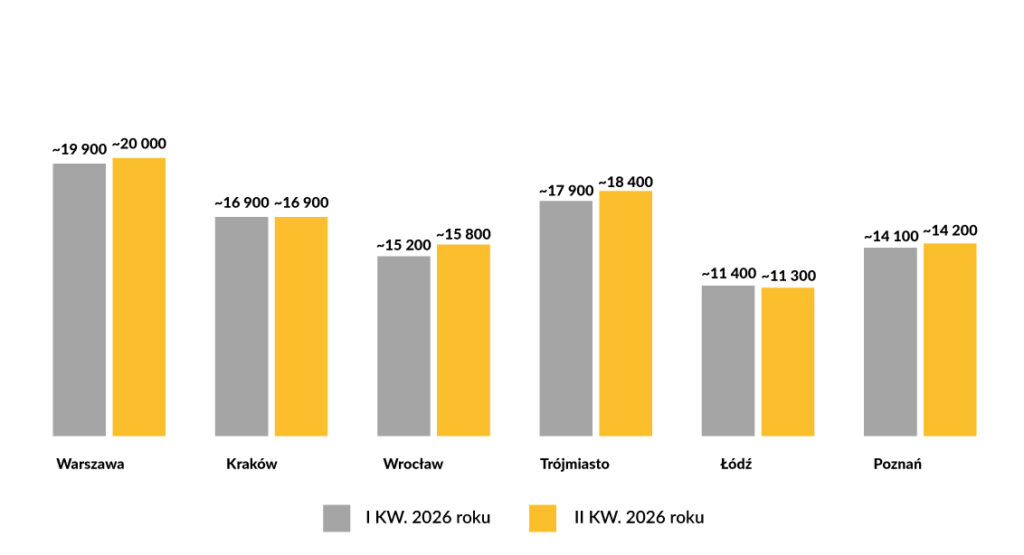
Średnie ceny ofertowe mieszkań na rynku pierwotnym na koniec drugiego kwartału 2026 r. pozostawały w większości miast stabilne. Warszawa utrzymała pozycję najdroższego rynku, z ceną bliską 20,0 tys. zł/m² (+0,5% k/k, +6,9% r/r), a Łódź pozostała najtańsza, z poziomem 11,3 tys. zł/m² (-0,9% k/k). Pozostałe rynki notowały następujące ceny ofertowe: Trójmiasto 18,4 tys. zł/m² (+2,8% k/k), Kraków 16,9 tys. zł/m² (bez zmian), Wrocław 15,8 tys. zł/m² (+3,9% k/k), Poznań 14,2 tys. zł/m² (+0,7% k/k) oraz Katowice 12,7 tys. zł/m² (bez zmian).
Trzeba pamiętać, że ceny ofertowe wciąż istotnie odbiegają od cen transakcyjnych – nabywcy w większości przypadków mogą liczyć na znaczące upusty względem cennika, a taka sytuacja najpewniej utrzyma się do końca 2026 roku.
Potwierdzają to średnie ceny transakcyjne (odnotowywane w aktach notarialnych i wycenach bankowych). W II kwartale 2026 r. najwyższą cenę transakcyjną 1 m² mieszkania odnotowano w Warszawie – 15 707 zł (+4,0% k/k, +6,4% r/r). Kolejne miejsca zajęły Kraków – 14 264 zł (+2,2% r/r), Gdańsk – 12 803 zł (najwyższa dynamika roczna wśród dużych miast: +7,5% r/r), Wrocław – 11 812 zł, Poznań – 10 555 zł (+2,0% r/r) oraz Łódź – 8 103 zł (+2,1% r/r). Szczególnie interesująca jest sytuacja Wrocławia, gdzie – w przeciwieństwie do rosnących cen ofertowych nowych mieszkań (dane JLL) – średnia cena transakcyjna była o 2,9% niższa niż rok wcześniej, co dodatkowo potwierdza rosnącą rozbieżność między cennikami deweloperów, a faktycznie negocjowanymi cenami sprzedaży.
Wykres 4. Średnie ceny mieszkań w ofercie na rynku pierwotnym w II kw. 2026 roku (w zł/m2, z VAT, w standardzie deweloperskim).
Źródło: Raport JLL “Rynek mieszkaniowy w Polsce | Research Poland II kwartał 2026 r.”
Aktywność deweloperów – popyt vs. podaż
W samej Warszawie w II kw. 2026 r. sprzedanych zostało 3 840 nowych mieszkań – o 9,4% mniej niż w kwartale poprzednim, ale wciąż o 4,6% powyżej średniej kwartalnej sprzedaży z ostatnich pięciu lat (3 670 lokali). Deweloperzy odpowiedzieli na to zwiększeniem podaży – wprowadzili na rynek 4 753 mieszkań, tj. o 66,8% więcej niż kwartał wcześniej. W efekcie oferta na koniec czerwca 2026 r. wzrosła do 16 345 dostępnych lokali na rynku (+7,1% k/k).
Największy spadek sprzedaży odnotowano w Warszawie (-16,5%) i Łodzi (-26,2%); nieco słabsze wyniki zanotowały Wrocław, Poznań i Katowice, a w Trójmieście spadek był nieznaczny. Pozytywnym wyjątkiem okazał się Kraków, gdzie sprzedaż wzrosła o 13,6%.
Coraz istotniejszą rolę na polskim rynku mieszkaniowym odgrywają również inwestorzy instytucjonalni działający w segmencie mieszkań na wynajem (PRS).
Według danych CBRE, w czerwcu 2026 r. inwestorzy tacy posiadali w Polsce ponad 32 tys. mieszkań na wynajem, a kolejne 15,4 tys. jednostek znajdowało się w planach lub budowie. Warszawa pozostaje największym lokalnym rynkiem PRS, z blisko 10,9 tys. mieszkań w eksploatacji i dalszymi 8,5 tys. w planach.
W tym miejscu warto zaznaczyć, że na presję kosztową w budownictwie coraz silniej wpływają rosnące ceny stali i betonu oraz płac pracowników wykwalifikowanych – w maju 2026 r. wskaźnik cen produkcji budowlano-montażowej w kategorii budowy budynków wzrósł o 5,2% r/r. Mimo to, w II kw. deweloperzy rozpoczęli budowę 38,7 tys. mieszkań (+25,4% kdk, +21,8% r/r), a liczba pozwoleń wzrosła do 48,9 tys. lokali (+39,2% r/r), utrzymując się wyraźnie powyżej liczby rozpoczynanych inwestycji.
Prognozowane zmiany
Scenariusz bazowy na drugie półrocze 2026 r. zakłada utrzymanie inflacji oraz stóp procentowych na poziomie 3,75% do końca roku, z możliwą kolejną obniżką na przełomie 2026/2027 r. Prognoza NBP z lipca 2026 r. przewiduje wzrost PKB o 3,3% w 2026 r. i 3,0% w 2027 r. Popyt kredytowy powinien się ustabilizować na wysokim poziomie, natomiast presja kosztowa w budownictwie ma się utrzymać, co może w 2027 roku przełożyć się na wyższe ceny nowych inwestycji.
Do końca 2026 r. nie należy oczekiwać nowych rządowych programów wspierających popyt na mieszkania, choć trwają prace nad ustawą mającą zwiększyć dostępność gruntów pod nowe inwestycje.
W zachowaniach nabywców coraz większą rolę odgrywać będzie selektywność i skłonność do negocjacji, rosnące znaczenie efektywności energetycznej budynków oraz preferencja dla mieszkań gotowych do odbioru w warunkach niepewności geopolitycznej.
Deweloperzy będą kontynuować politykę ostrożnego dopasowywania nowej podaży do popytu na poszczególnych rynkach lokalnych, ograniczając nadprodukcję tam, gdzie pozostaje ona wciąż za wysoka – szczególnie w Łodzi i Katowicach. Przyspieszą realizację wcześniej przygotowanych projektów, choć w warunkach wciąż wysokiej podaży gotowych mieszkań firmy prowadzą selektywną politykę inwestycyjną, koncentrując się na projektach o najwyższym potencjale sprzedażowym.
Kluczowym czynnikiem niepewności dla drugiej połowy roku pozostaje rozwój sytuacji geopolitycznej, w tym dalszy przebieg wojny w Zatoce Perskiej – jej wpływ na inflację, koszt finansowania oraz nastroje nabywców mieszkań będzie wymagał bieżącego monitorowania.